Empresa sem faturamento precisa declarar o Simples Nacional? Entenda as regras e multas em 2026
Mesmo sem registrar receitas durante o mês, microempresas e empresas de pequeno porte optantes pelo Simples Nacional continuam obrigadas a cumprir determinadas obrigações fiscais. Em 2026, as novas regras de penalidades exigem ainda mais atenção aos prazos.
Uma dúvida comum entre empresários é se uma empresa que não realizou vendas nem prestou serviços precisa continuar enviando declarações à Receita Federal.
A resposta é sim. A ausência de faturamento não dispensa automaticamente uma empresa optante pelo Simples Nacional de suas obrigações acessórias.
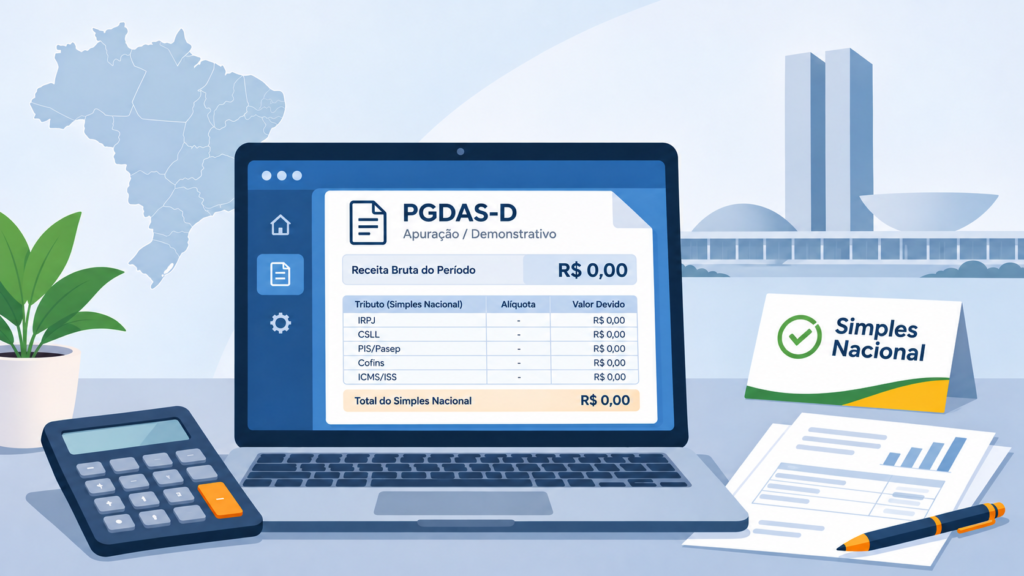
Segundo as orientações do Portal do Simples Nacional, o PGDAS-D deve ser transmitido mensalmente, inclusive nos períodos em que a empresa não tenha auferido receita.
Além disso, a Declaração de Informações Socioeconômicas e Fiscais (DEFIS) permanece obrigatória nas situações previstas na legislação.
Empresa sem faturamento precisa entregar o PGDAS-D?
Sim. As microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional devem realizar a apuração mensal pelo Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D).
Quando não houver receita no período de apuração, a empresa deverá informar o valor de R$ 0,00 no campo correspondente.
Exemplo prático:
Uma empresa prestadora de serviços permaneceu sem faturamento durante outubro de 2026.
Mesmo sem realizar operações que gerassem receitas naquele mês, deverá transmitir o PGDAS-D referente à competência de outubro, observando o prazo legal de novembro.
Caso a apuração resulte em valor zero, não haverá DAS decorrente daquela receita mensal para recolher.
Entretanto, a empresa poderá continuar sujeita a outras obrigações fiscais, trabalhistas e previdenciárias, conforme suas características e operações.
Qual é o prazo para transmitir o PGDAS-D?
O prazo geral de transmissão do PGDAS-D é até o dia 20 do mês seguinte ao período de apuração.
Para a competência de outubro de 2026, por exemplo, a data de referência é 20 de novembro de 2026.
A obrigação deve ser cumprida mesmo quando o valor apurado for zero.
É importante distinguir a transmissão da declaração do recolhimento dos tributos. Embora estejam relacionados, o cumprimento de uma obrigação não substitui automaticamente a outra.
Multa por atraso no PGDAS-D mudou em 2026
Uma das principais alterações em vigor desde 1º de janeiro de 2026 diz respeito ao início da cobrança de multas por atraso.
Antes da mudança, a penalidade por entrega fora do prazo seguia uma regra que postergava o início de sua contagem.
Com as alterações introduzidas pela Lei Complementar nº 214/2025 e regulamentadas pela Resolução CGSN nº 183/2025, a multa passou a ser exigida a partir do dia seguinte ao término do prazo original da declaração.
Conforme as orientações oficiais, a penalidade corresponde a 2% ao mês-calendário ou fração, observados os limites legais.
A multa mínima por atraso no PGDAS-D é de R$ 50,00 por período de referência.
Isso torna especialmente importante a transmissão tempestiva das apurações, inclusive daquelas sem receitas declaradas.
O contribuinte deve observar as regras específicas de cálculo, notificação e eventuais reduções aplicáveis à penalidade.
Empresa inativa e empresa sem faturamento são a mesma coisa?
Não necessariamente.
Uma empresa pode permanecer sem faturamento e, ainda assim, realizar operações financeiras, movimentações patrimoniais ou atividades administrativas.
Por exemplo, uma empresa que não realizou vendas, mas pagou despesas, adquiriu equipamentos ou movimentou recursos, não deve ser automaticamente considerada inativa.
Para os fins das regras do Simples Nacional, a condição de inatividade exige a ausência de atividade operacional e de mutação patrimonial durante todo o ano-calendário.
Essa diferenciação é importante principalmente para o preenchimento da DEFIS.
Portanto, a simples ausência de notas fiscais emitidas não é suficiente para classificar uma empresa como inativa.
A DEFIS também é obrigatória para empresas sem movimento?
Sim. A Declaração de Informações Socioeconômicas e Fiscais (DEFIS) é uma obrigação anual das microempresas e empresas de pequeno porte optantes pelo Simples Nacional.
A declaração reúne informações econômicas, fiscais e societárias referentes ao ano-calendário.
As empresas que permaneceram inativas durante todo o período devem informar essa condição no campo específico da declaração.
A DEFIS referente ao ano-calendário de 2025 teve como prazo geral de entrega o dia 31 de março de 2026.
Qual é a multa por atraso na DEFIS?
A partir das regras aplicáveis em 2026, a entrega da DEFIS fora do prazo passou a estar sujeita a penalidade específica.
A legislação estabelece multa calculada conforme os critérios legais, com valor mínimo de R$ 200,00 para entrega em atraso.
Também existem penalidades relacionadas a informações incorretas ou omitidas.
Por esse motivo, empresas sem faturamento não devem deixar de cumprir a obrigação anual por acreditarem que a ausência de receita representa dispensa de declaração.
E o MEI que não teve faturamento?
O microempreendedor individual (MEI) possui obrigações diferentes das aplicáveis às demais empresas optantes pelo Simples Nacional.
Em regra, o MEI enquadrado no Simei não transmite o PGDAS-D mensal destinado às ME e EPP.
Entretanto, continua obrigado a apresentar a Declaração Anual do Simples Nacional para o Microempreendedor Individual (DASN-SIMEI), mesmo que não tenha registrado faturamento durante o ano.
Nesse caso, deverá informar os valores zerados quando não houver receitas.
Além disso, o pagamento mensal do DAS-MEI continua obrigatório enquanto o enquadramento e as condições legais correspondentes permanecerem, ainda que não exista faturamento.
O prazo geral da DASN-SIMEI é 31 de maio do ano seguinte ao período declarado, observadas as regras para situações especiais.
O que acontece se a empresa deixar de entregar as declarações?
A omissão de obrigações acessórias pode gerar multas e pendências perante a Receita Federal.
Dependendo da situação, a manutenção prolongada de declarações não entregues também pode ocasionar restrições cadastrais, inclusive a inaptidão do CNPJ, após os procedimentos legalmente previstos.
Em janeiro de 2026, a Receita Federal divulgou uma convocação de contribuintes para regularização de obrigações acessórias não entregues.
A iniciativa reforçou a importância de manter as informações fiscais em dia, mesmo quando a empresa não desenvolveu atividades ou registrou receitas no período.
Para verificar a existência de omissões, o contribuinte pode consultar os serviços disponíveis no Portal da Receita Federal e no Portal do Simples Nacional.
Como regularizar uma empresa que ficou meses sem faturamento?
O primeiro passo é identificar quais períodos de apuração estão sem declaração.
No caso de empresas optantes pelo Simples Nacional, é necessário consultar o PGDAS-D e verificar as competências pendentes.
Em seguida, deve-se analisar a movimentação efetiva de cada período, identificar possíveis receitas não declaradas e transmitir as apurações correspondentes.
Também é necessário verificar se existem DEFIS pendentes e eventuais notificações ou multas.
É importante não declarar valores zerados apenas porque a empresa deixou de emitir notas fiscais. A apuração deve refletir corretamente suas receitas e demais informações exigidas pela legislação.
Se existirem omissões relacionadas a outros tributos ou obrigações acessórias, essas situações deverão ser avaliadas separadamente.
Conclusão
A ausência de faturamento não significa que uma empresa esteja dispensada de prestar informações à Receita Federal.
Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, o PGDAS-D continua sendo uma obrigação mensal, mesmo sem receita.
A DEFIS também deve ser observada, inclusive nos casos de inatividade.
Com as alterações nas penalidades aplicáveis em 2026, manter as declarações em dia tornou-se ainda mais importante para evitar multas e problemas cadastrais.
Empresas que permanecem abertas, mesmo temporariamente sem atividade, devem acompanhar suas obrigações fiscais até que ocorra uma eventual baixa formal do CNPJ.
Projeto Brasil Contabilidade (PCB) Conteúdo informativo atualizado em 12 de novembro de 2026.
Ficou com alguma dúvida sobre o PGDAS-D ou a DEFIS? Participe das discussões no Fórum do PCB e compartilhe suas experiências com outros profissionais da área contábil.